La fenêtre de semis du maïs ne se négocie pas. Elle ne dure que quelques semaines, surtout avec la prévision d'un Super El Niño. Un programme d'assurance agricole multi-périls qui doit enrôler des centaines de producteurs doit donc être pleinement opérationnel pendant cette fenêtre. C'est là que la plupart des programmes échouent : non pas sur le modèle de risque, mais sur la logistique de souscription.
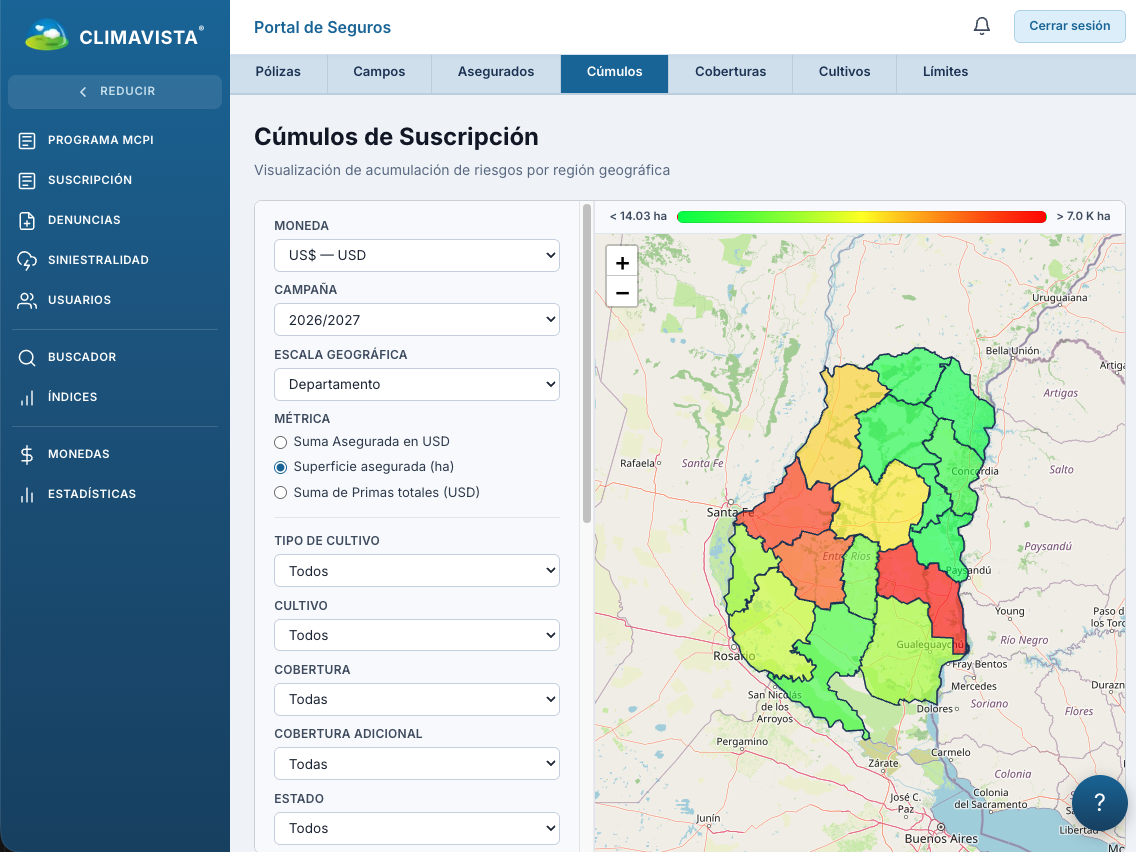
Le programme multi-périls lancé par la Province d'Entre Ríos, en Argentine, sous l'impulsion du Gouverneur Rogelio Frigerio, a été construit autour de cette contrainte. Huit compagnies d'assurance y opèrent sur une seule et même plateforme, celle de ClimaVista. Cet article revient sur ce que cela implique concrètement, côté technologie et côté charge administrative.
Le goulot d'étranglement du succès d'un programme agricole innovant n'est pas le pricing
Quand une province et des assureurs conçoivent un programme multi-périls, l'essentiel du débat porte sur la couverture : périls inclus, franchises, taux, part subventionnée. Ces arbitrages sont indispensables. Ils ne sont pas les seuls facteurs limitants.
Le facteur limitant, c'est la chaîne d'exécution : comment un producteur situé à 80 km du premier bureau d'agence entre dans le portefeuille d'une compagnie précise, avec des parcelles géolocalisées, une surface vérifiée et un certificat opposable — sans qu'un back-office ne ressaisisse chaque dossier.
Faites le calcul. Dix minutes de saisie, de contrôle et d'émission par dossier, c'est une journée-homme toutes les 48 polices. À l'échelle d'un programme provincial, cela se chiffre en semaines de travail administratif concentrés sur la période la plus tendue de l'année. Et chaque ressaisie est un point d'entrée pour l'erreur de surface, la mauvaise affectation de compagnie ou la parcelle en doublon.
WhatsApp n'est pas un gadget : c'est le guichet là où les producteurs sont déjà
Dans les campagnes argentines, WhatsApp est le canal par défaut : coopératives, ingénieurs agronomes, courtiers, groupes de voisinage. Demander à un producteur de télécharger une application dédiée, de créer un compte et de retenir un mot de passe pour une opération annuelle, c'est perdre une part significative du public avant même la première question.
Dans le programme d'Entre Ríos, le producteur démarre en scannant le QR code de sa compagnie. La conversation s'ouvre, il répond à une série de messages, il déclare ses parcelles. Pas de formulaire PDF, pas d'envoi de pièces par e-mail, pas de rendez-vous en agence.
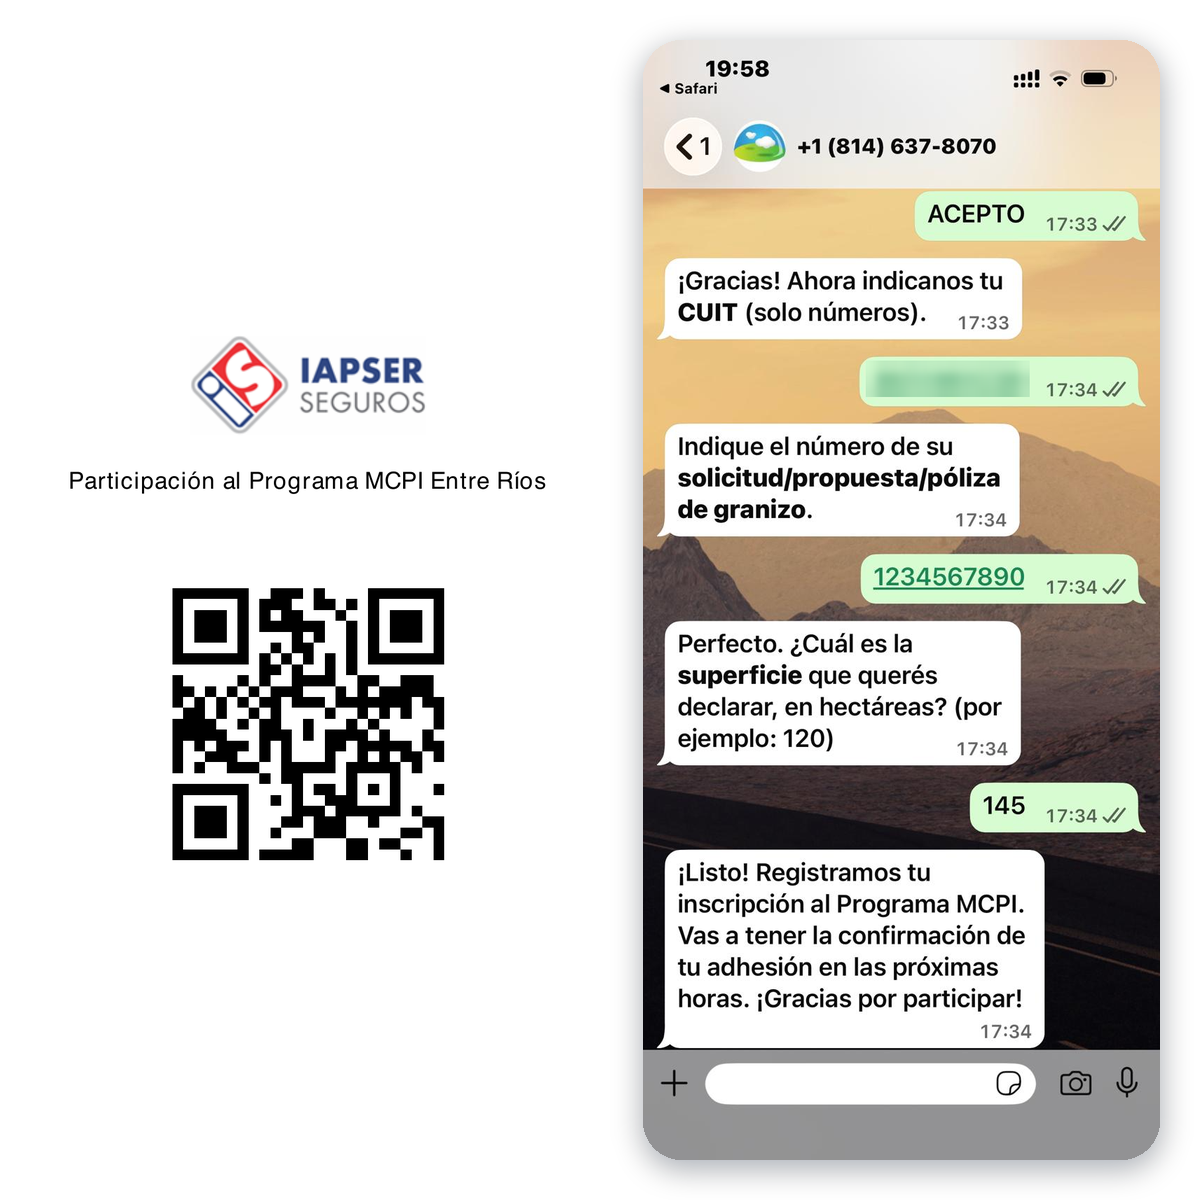
L'effet le plus important n'est pas l'ergonomie. C'est l'attribution. Comme chaque compagnie dispose de son propre QR code, le dossier est rattaché à son portefeuille dès le premier message. Pas de pot commun à répartir ensuite, pas de litige d'affectation entre assureurs d'un même programme. La structure commerciale du programme est encodée dans le point d'entrée.
Huit compagnies, une plateforme : la configuration plutôt que le développement
Faire cohabiter huit assureurs sur un même dispositif suppose de concilier deux exigences contradictoires : un cadre commun imposé par la province, et des besoins propres à chaque compagnie (image, périmètre de souscription, règles d'acceptation, format de certificat, flux de données vers leur système de gestion).
La réponse classique — développer une intégration sur mesure par compagnie — est incompatible avec un calendrier agricole. La réponse retenue ici consiste à traiter chaque assureur comme un espace configurable sur une plateforme unique : son canal d'entrée, ses règles, ses documents, ses exports. Ce qui change d'une compagnie à l'autre relève du paramétrage, pas du code.
Conséquence directe : l'ajustement d'une règle d'acceptation ou d'un libellé de certificat se mesure en heures, pas en cycles de release. Quand un programme est lancé par une décision politique avec une date d'ouverture ferme, cette capacité d'adaptation en cours de campagne vaut davantage qu'une longue liste de fonctionnalités.
Valider les parcelles à la source, pas au moment du sinistre
Le risque le plus coûteux d'un portefeuille agricole n'est pas toujours climatique. C'est l'incertitude du risque : surfaces déclarées approximatives, contours de parcelles qui se chevauchent, terrains dont la vocation ne correspond pas à la culture assurée. Ces anomalies ne se révèlent qu'au sinistre — c'est-à-dire au pire moment, quand elles deviennent du contentieux.
Le programme inverse la séquence. Les contours de parcelles sont contrôlés automatiquement à l'enregistrement, et le suivi s'appuie sur l'indice de productivité des sols de l'INTA, référence agronomique publique argentine. L'anomalie est traitée avant l'émission, pas après la perte.
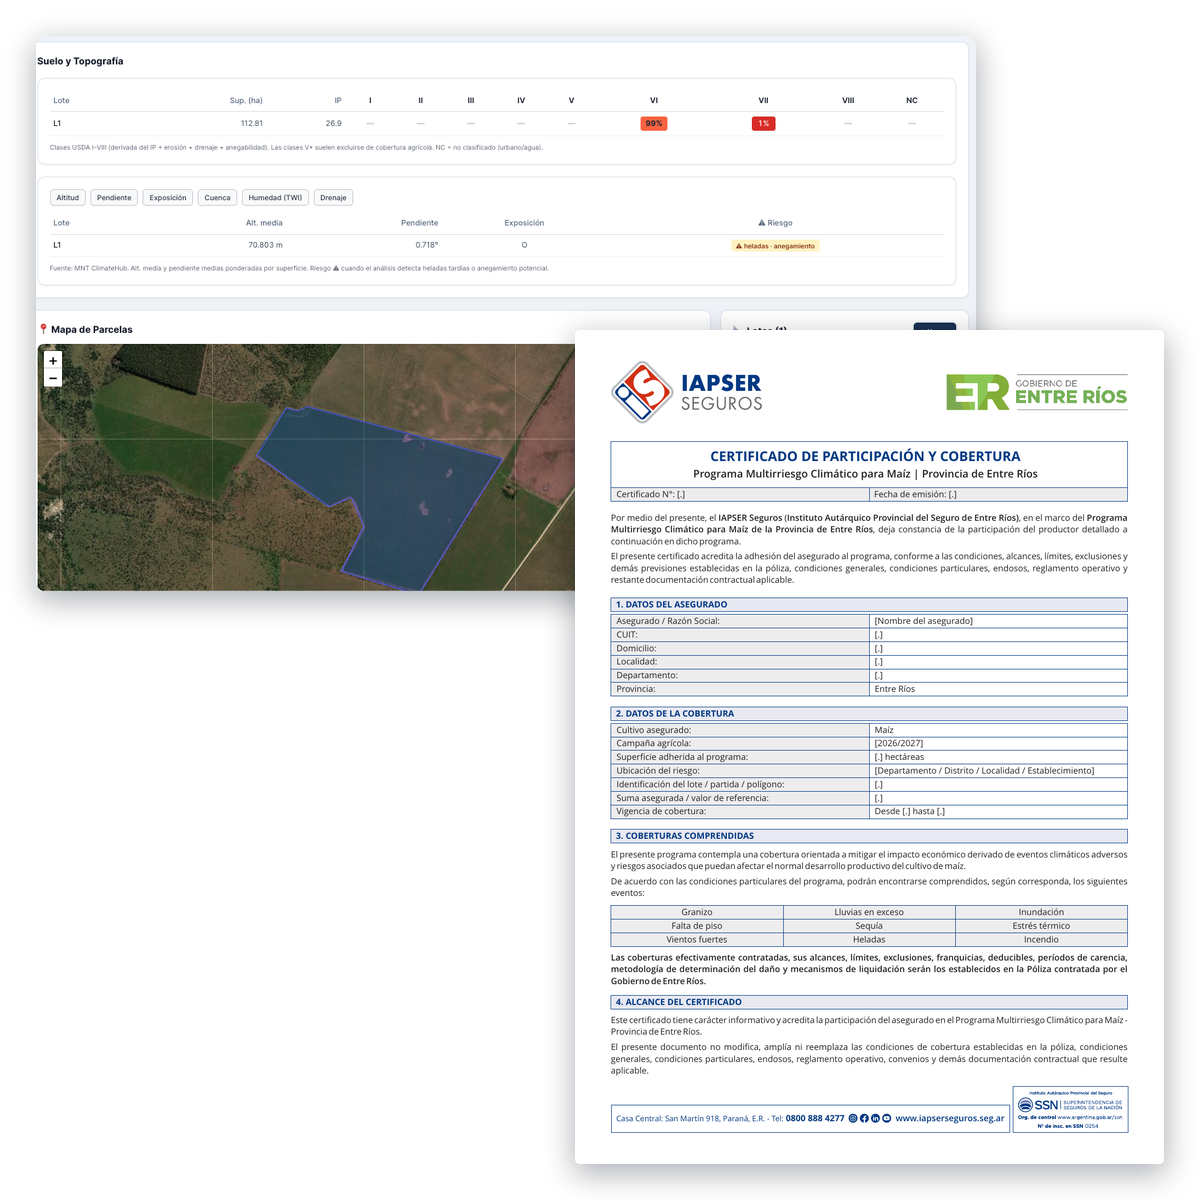
Pour la compagnie, le bénéfice est double : un portefeuille dont les surfaces sont fiables dès l'origine, donc une exposition réellement mesurable ; et la suppression de l'émission manuelle des certificats. Le certificat de participation n'est plus un document produit après un long cycle administratif, mais le résultat automatique d'un contrôle réussi.
Le sinistre : qualifier avant d'expertiser
La même logique s'applique en aval. Le producteur déclare son sinistre par WhatsApp, dans le même canal que celui de sa souscription — ce qui évite de lui demander, en situation de stress, d'apprendre un nouveau parcours.
La déclaration est ensuite enrichie par l'évaluation satellitaire 3CI, qui mesure les dommages parcelle par parcelle. L'expert ne reçoit donc pas un signalement brut, mais un dossier complet accompagné d'une mesure objective et homogène.
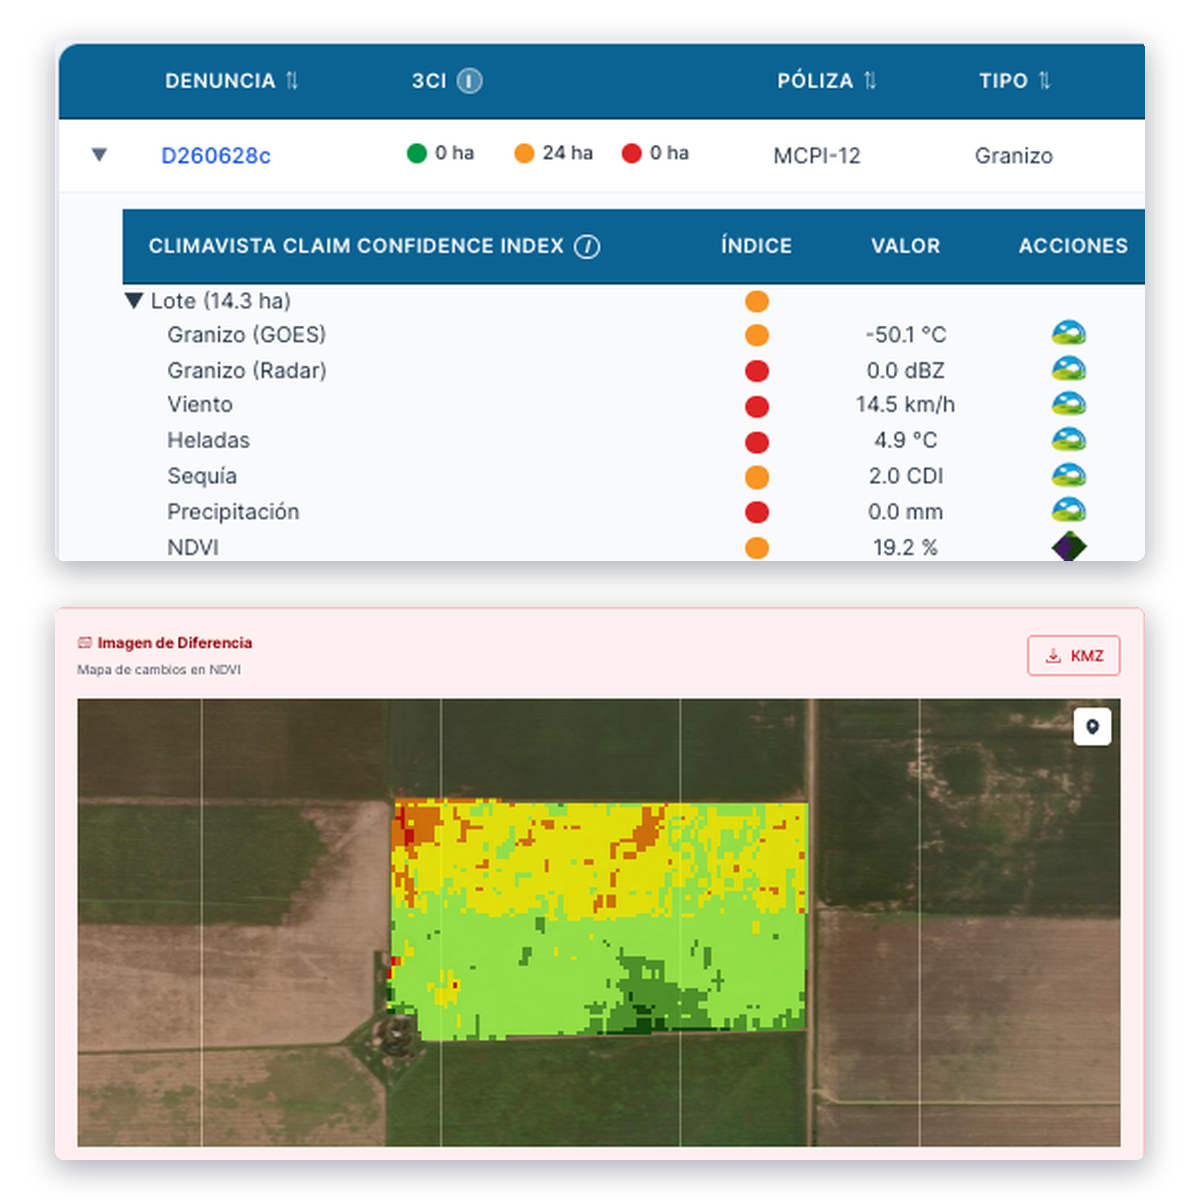
Ce pré-filtrage change l'économie du règlement sur trois plans :
- Priorisation des visites. Les expertises se concentrent sur les cas où l'enjeu le justifie, au lieu d'être déclenchées au fil de l'eau.
- Homogénéité. Deux producteurs voisins frappés par le même épisode sont évalués selon la même référence, quelle que soit la compagnie ou l'expert concerné. Dans un programme provincial, l'équité de traitement est un sujet politique autant qu'assurantiel.
- Réduction des contestations. Une mesure tierce, documentée et reproductible, déplace la discussion du ressenti vers la donnée.
Ce que la vitesse d'exécution change réellement
On parle souvent d'automatisation comme d'un levier de coût. Dans un programme agricole saisonnier, c'est d'abord un levier de couverture.
Chaque semaine gagnée sur l'ouverture de la souscription, c'est une semaine supplémentaire de fenêtre utile pour enrôler des producteurs avant la clôture des semis. Chaque minute économisée par dossier, c'est une capacité de traitement qui absorbe les pics sans recruter de saisonniers administratifs. Et chaque contrôle déplacé en amont, c'est un litige qui n'existera pas six mois plus tard.
Autrement dit : l'automatisation ne sert pas à faire la même chose moins cher. Elle sert à rendre possible un volume et un délai qui, manuellement, ne l'étaient pas.
Trois enseignements transposables à d'autres programmes publics-privés
- Partir du canal du producteur, pas du système de l'assureur. Le taux d'adhésion dépend davantage du nombre d'étapes demandées à l'agriculteur que de la qualité de la couverture.
- Encoder la gouvernance dans l'outil. Le QR code par compagnie n'est pas une subtilité technique : c'est la règle d'attribution du programme, rendue automatique et incontestable.
- Faire des référentiels publics la colonne vertébrale. S'appuyer sur l'indice de productivité des sols de l'INTA et sur une mesure satellitaire homogène donne au programme une base commune acceptable par tous les acteurs — province, assureurs, experts, producteurs.
Et pour votre programme
Si vous concevez ou opérez un dispositif agricole impliquant plusieurs porteurs de risque, une autorité publique et une population de producteurs dispersée, les questions utiles sont simples : en combien de temps un assureur peut-il être branché ? Combien de minutes humaines par police ? Quelle part des sinistres peut être qualifiée avant la visite ?
C'est sur ces trois indicateurs que la plateforme ClimaVista a été évaluée par la Province d'Entre Ríos et les huit compagnies du programme multi-périls. Nous pouvons dérouler le parcours complet — souscription WhatsApp, validation parcellaire, certificat, déclaration de sinistre et évaluation 3CI — sur un cas réel, à partir de votre propre schéma de programme.