A janela de plantio do milho não se negocia. Dura apenas algumas semanas, ainda mais com a previsão de um Super El Niño. Um programa de seguro agrícola multirrisco que precisa cadastrar centenas de produtores tem, portanto, de estar plenamente operacional durante essa janela. É aí que a maioria dos programas falha: não no modelo de risco, mas na logística de contratação.
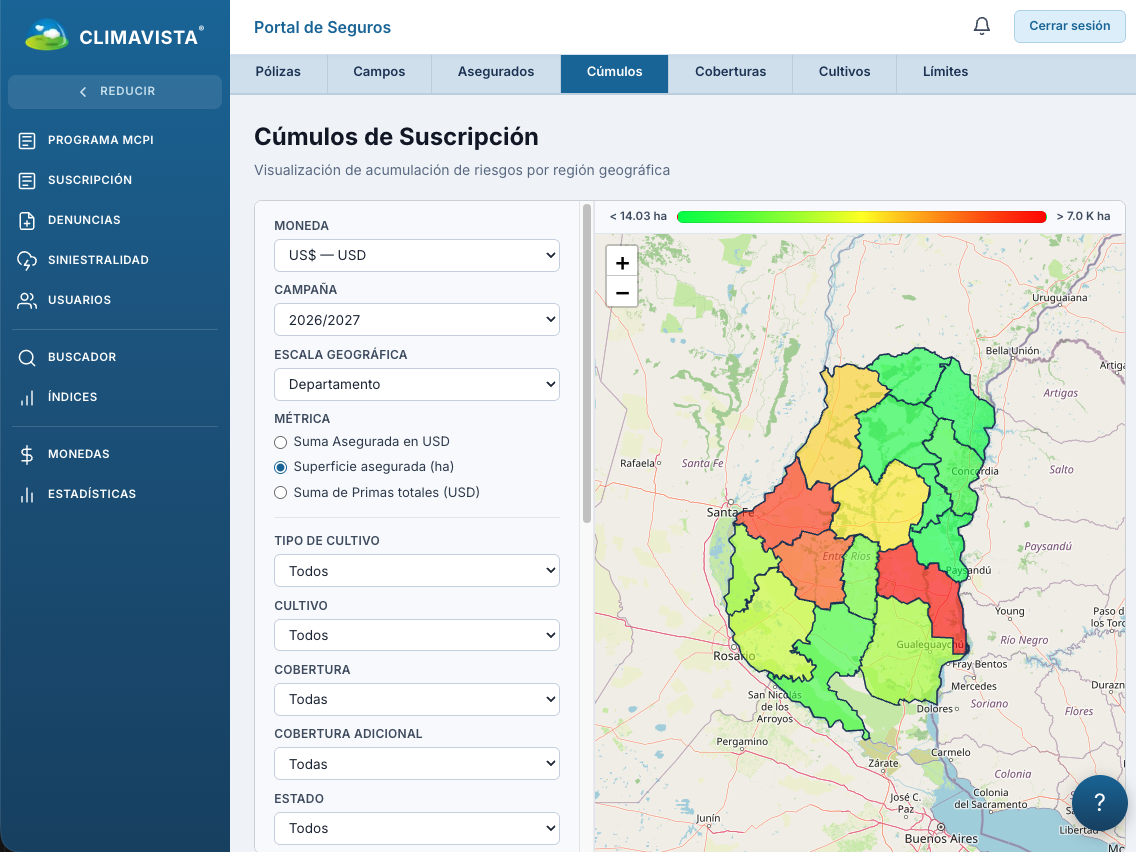
O programa multirrisco lançado pela Província de Entre Ríos, na Argentina, por iniciativa do Governador Rogelio Frigerio, foi construído em torno dessa restrição. Oito seguradoras operam nele sobre uma única plataforma, a da ClimaVista. Este artigo mostra o que isso significa na prática, do lado da tecnologia e do lado da carga administrativa.
O gargalo do sucesso de um programa agrícola inovador não é a precificação
Quando uma província e seguradoras desenham um programa multirrisco, a maior parte do debate gira em torno da cobertura: riscos incluídos, franquias, taxas, parcela subsidiada. Essas decisões são indispensáveis. Mas não são os únicos fatores limitantes.
O fator limitante é a cadeia de execução: como um produtor situado a 80 km do escritório de corretagem mais próximo entra na carteira de uma seguradora específica, com talhões georreferenciados, área verificada e um certificado oponível — sem que um back-office redigite cada processo.
Faça as contas. Dez minutos de digitação, verificação e emissão por processo equivalem a um dia-homem a cada 48 apólices. Na escala de um programa provincial, isso se traduz em semanas de trabalho administrativo concentradas no período mais tenso do ano. E cada redigitação é uma porta de entrada para erro de área, alocação equivocada de seguradora ou talhão duplicado.
O WhatsApp não é um penduricalho: é o balcão onde os produtores já estão
No campo argentino, o WhatsApp é o canal padrão: cooperativas, engenheiros agrônomos, corretores, grupos de vizinhança. Pedir a um produtor que baixe um aplicativo dedicado, crie uma conta e memorize uma senha para uma operação anual é perder uma parcela significativa do público antes mesmo da primeira pergunta.
No programa de Entre Ríos, o produtor começa escaneando o QR code da sua seguradora. A conversa se abre, ele responde a uma série de mensagens, declara seus talhões. Sem formulário em PDF, sem envio de documentos por e-mail, sem ida ao escritório.
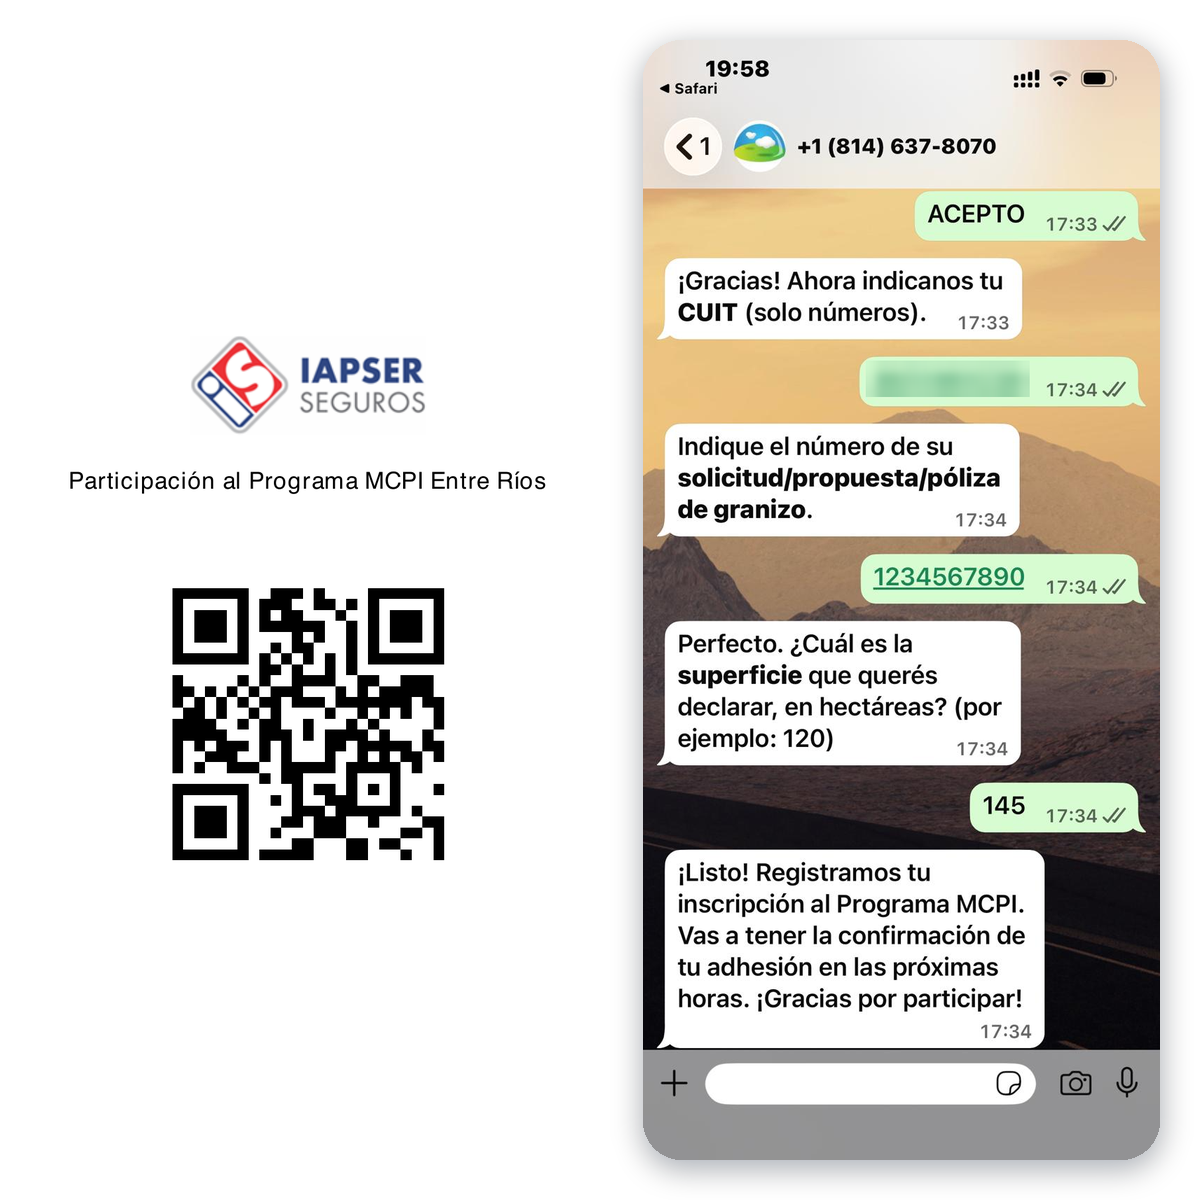
O efeito mais importante não é a ergonomia. É a atribuição. Como cada seguradora tem seu próprio QR code, o processo fica vinculado à sua carteira desde a primeira mensagem. Não há um bolo comum a repartir depois, nem disputa de alocação entre seguradoras de um mesmo programa. A estrutura comercial do programa está codificada no ponto de entrada.
Oito seguradoras, uma plataforma: configuração em vez de desenvolvimento
Fazer oito seguradoras conviverem em um mesmo dispositivo exige conciliar duas exigências contraditórias: um marco comum imposto pela província e necessidades próprias de cada companhia (marca, escopo de subscrição, regras de aceitação, formato de certificado, fluxo de dados para seu sistema de gestão).
A resposta clássica — desenvolver uma integração sob medida por seguradora — é incompatível com um calendário agrícola. A resposta adotada aqui consiste em tratar cada seguradora como um espaço configurável dentro de uma plataforma única: seu canal de entrada, suas regras, seus documentos, suas exportações. O que muda de uma companhia para outra é parametrização, não código.
Consequência direta: ajustar uma regra de aceitação ou o texto de um certificado se mede em horas, não em ciclos de release. Quando um programa é lançado por decisão política com data de abertura firme, essa capacidade de adaptação ao longo da safra vale mais do que uma longa lista de funcionalidades.
Validar os talhões na origem, não no momento do sinistro
O risco mais caro de uma carteira agrícola nem sempre é climático. É a incerteza do risco: áreas declaradas aproximadas, contornos de talhões que se sobrepõem, terrenos cuja vocação não corresponde à cultura segurada. Essas anomalias só aparecem no sinistro — ou seja, no pior momento, quando viram litígio.
O programa inverte a sequência. Os contornos dos talhões são verificados automaticamente no cadastro, e o monitoramento se apoia no índice de produtividade dos solos do INTA, referência agronômica pública argentina. A anomalia é tratada antes da emissão, não depois da perda.
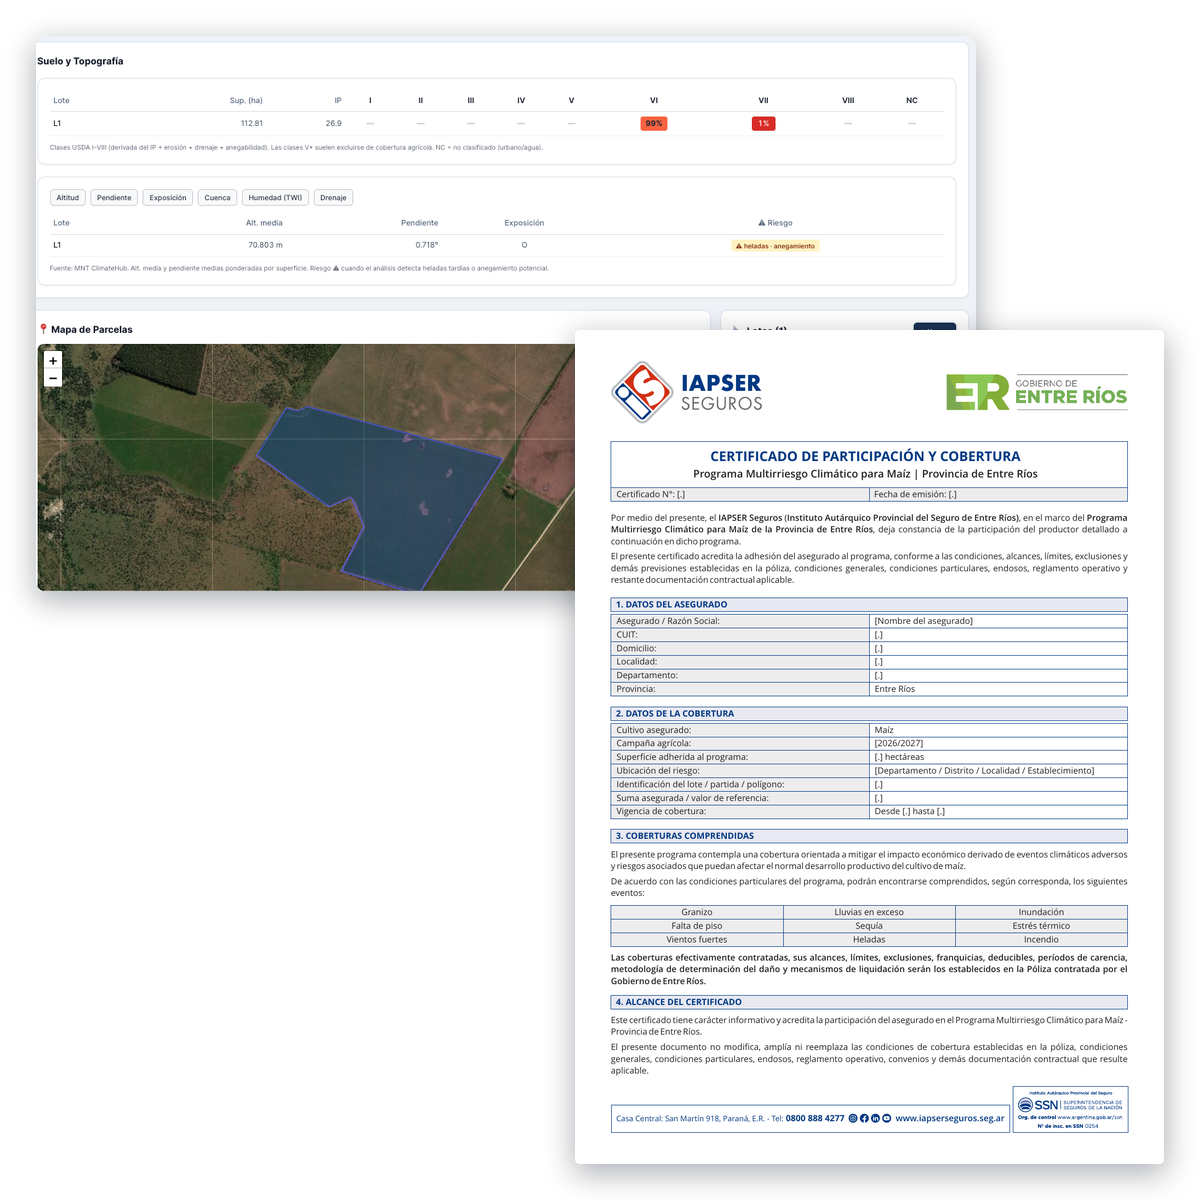
Para a seguradora, o benefício é duplo: uma carteira com áreas confiáveis desde a origem, portanto uma exposição realmente mensurável; e a eliminação da emissão manual dos certificados. O certificado de participação deixa de ser um documento produzido após um longo ciclo administrativo e passa a ser o resultado automático de uma verificação bem-sucedida.
O sinistro: qualificar antes de peritar
A mesma lógica se aplica na ponta seguinte. O produtor declara seu sinistro pelo WhatsApp, no mesmo canal da contratação — o que evita exigir dele, em situação de estresse, o aprendizado de um novo percurso.
A declaração é então enriquecida pela avaliação satelital 3CI, que mede os danos talhão por talhão. O perito não recebe, portanto, um aviso bruto, mas um processo completo acompanhado de uma medição objetiva e homogênea.
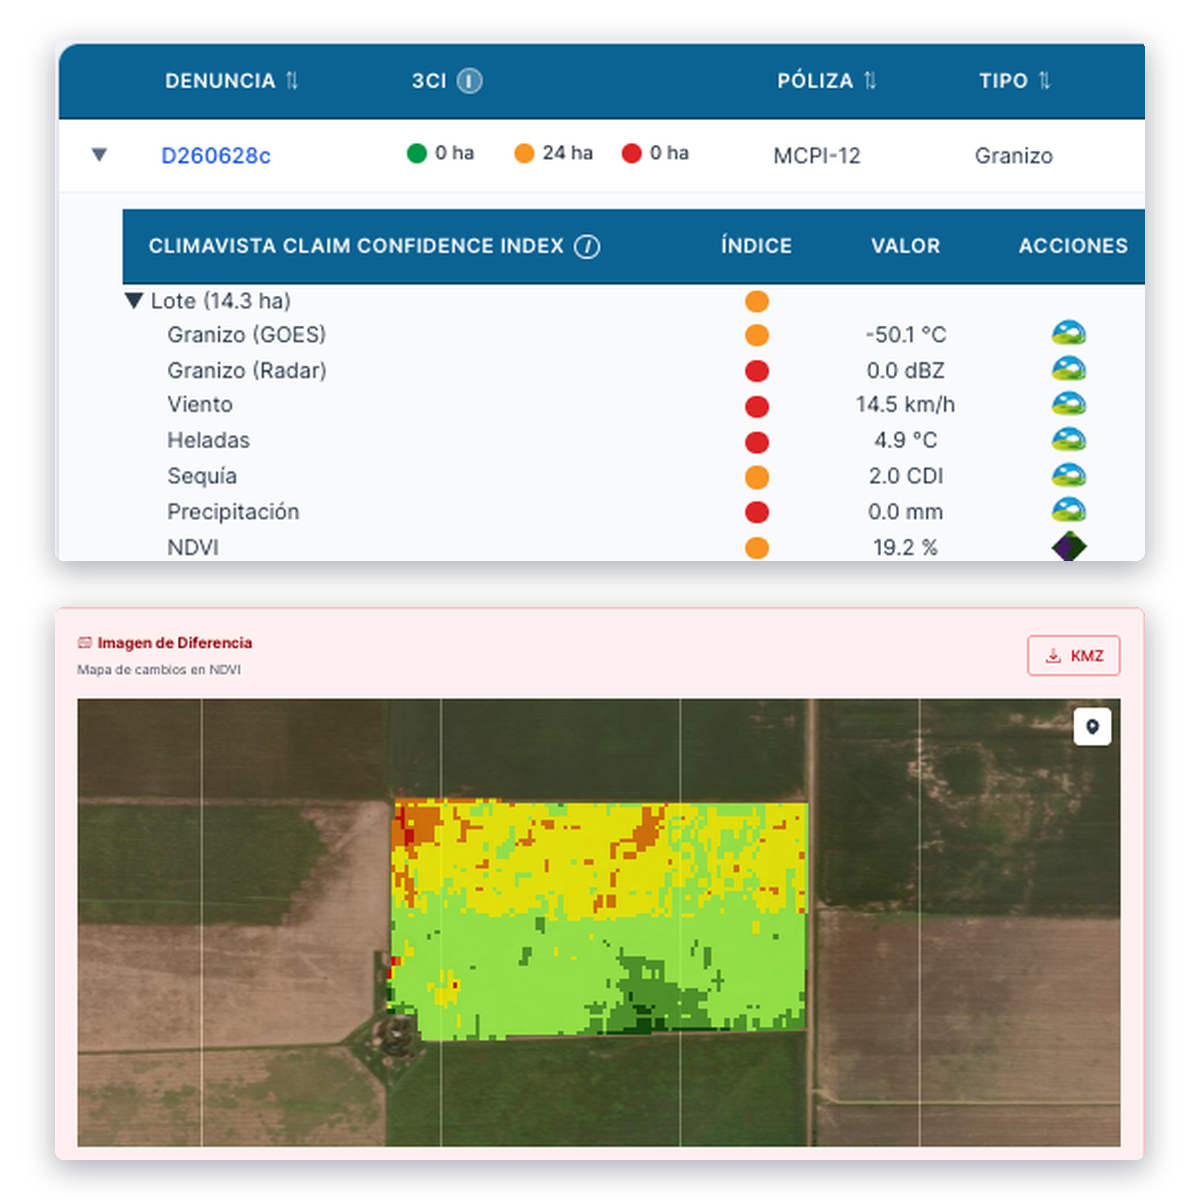
Esse pré-filtro muda a economia da regulação em três frentes:
- Priorização das visitas. As perícias se concentram nos casos em que o valor em jogo justifica, em vez de serem acionadas à medida que chegam.
- Homogeneidade. Dois produtores vizinhos atingidos pelo mesmo evento são avaliados segundo a mesma referência, qualquer que seja a seguradora ou o perito envolvido. Em um programa provincial, a equidade de tratamento é um tema político tanto quanto securitário.
- Redução das contestações. Uma medição de terceiro, documentada e reproduzível, desloca a discussão da percepção para o dado.
O que a velocidade de execução realmente muda
Fala-se muito de automação como alavanca de custo. Em um programa agrícola sazonal, ela é antes de tudo uma alavanca de cobertura.
Cada semana ganha na abertura da contratação é uma semana a mais de janela útil para cadastrar produtores antes do fim do plantio. Cada minuto economizado por processo é capacidade de processamento que absorve os picos sem contratar temporários administrativos. E cada verificação antecipada é um litígio que não existirá seis meses depois.
Em outras palavras: a automação não serve para fazer a mesma coisa mais barato. Serve para tornar possíveis um volume e um prazo que, manualmente, não eram.
Três lições transponíveis para outros programas público-privados
- Partir do canal do produtor, não do sistema da seguradora. A taxa de adesão depende mais do número de etapas exigidas do agricultor do que da qualidade da cobertura.
- Codificar a governança na ferramenta. O QR code por seguradora não é uma sutileza técnica: é a regra de atribuição do programa, tornada automática e incontestável.
- Fazer das referências públicas a espinha dorsal. Apoiar-se no índice de produtividade dos solos do INTA e em uma medição satelital homogênea dá ao programa uma base comum aceitável por todos os atores — província, seguradoras, peritos, produtores.
E para o seu programa
Se você concebe ou opera um dispositivo agrícola envolvendo vários portadores de risco, uma autoridade pública e uma população de produtores dispersa, as perguntas úteis são simples: em quanto tempo uma seguradora pode ser conectada? Quantos minutos humanos por apólice? Que parcela dos sinistros pode ser qualificada antes da visita?
Foi sobre esses três indicadores que a plataforma ClimaVista foi avaliada pela Província de Entre Ríos e pelas oito seguradoras do programa multirrisco. Podemos percorrer o fluxo completo — contratação por WhatsApp, validação de talhões, certificado, aviso de sinistro e avaliação 3CI — em um caso real, a partir do seu próprio desenho de programa.