La ventana de siembra del maíz no se negocia. Dura apenas unas semanas, sobre todo con el pronóstico de un Súper El Niño. Un programa de seguro agrícola multirriesgo que debe incorporar a cientos de productores tiene que estar plenamente operativo durante esa ventana. Ahí es donde fracasan la mayoría de los programas: no en el modelo de riesgo, sino en la logística de contratación.
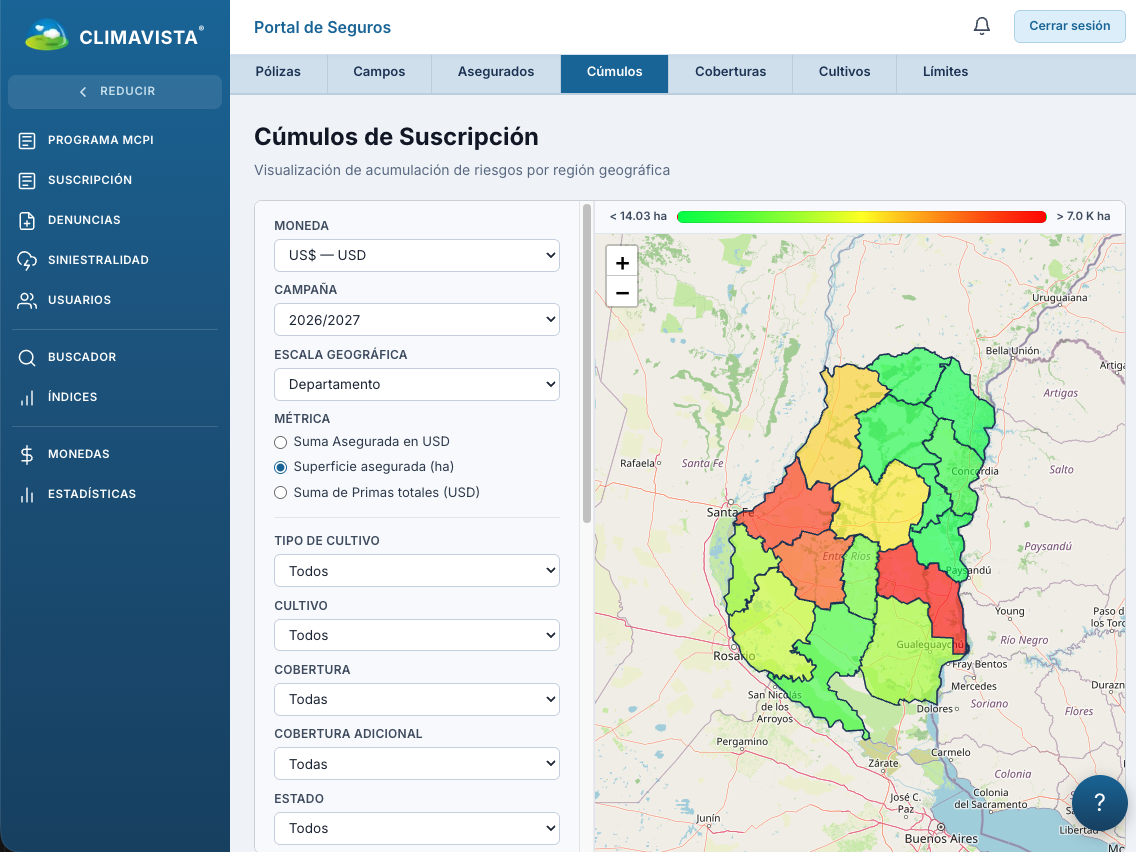
El programa multirriesgo lanzado por la Provincia de Entre Ríos, en Argentina, impulsado por el Gobernador Rogelio Frigerio, se construyó en torno a esa restricción. Ocho compañías de seguros operan en una sola y misma plataforma, la de ClimaVista. Este artículo repasa lo que eso implica concretamente, del lado de la tecnología y del lado de la carga administrativa.
El cuello de botella del éxito de un programa agrícola innovador no es el pricing
Cuando una provincia y las aseguradoras diseñan un programa multirriesgo, la mayor parte del debate gira en torno a la cobertura: riesgos incluidos, franquicias, tasas, porción subsidiada. Esas definiciones son imprescindibles. Pero no son los únicos factores limitantes.
El factor limitante es la cadena de ejecución: cómo un productor ubicado a 80 km de la oficina de agencia más cercana entra en la cartera de una compañía determinada, con lotes georreferenciados, superficie verificada y un certificado oponible, sin que un back-office tenga que volver a cargar cada expediente.
Haga la cuenta. Diez minutos de carga, control y emisión por expediente equivalen a un día-hombre cada 48 pólizas. A escala de un programa provincial, eso se mide en semanas de trabajo administrativo concentradas en el período más tenso del año. Y cada recarga de datos es una puerta de entrada al error de superficie, a la asignación equivocada de compañía o al lote duplicado.
WhatsApp no es un gadget: es la ventanilla allí donde los productores ya están
En el campo argentino, WhatsApp es el canal por defecto: cooperativas, ingenieros agrónomos, productores, grupos de vecinos. Pedirle a un productor que descargue una aplicación dedicada, cree una cuenta y recuerde una contraseña para una operación anual es perder una parte significativa del público antes incluso de la primera pregunta.
En el programa de Entre Ríos, el productor arranca escaneando el código QR de su compañía. Se abre la conversación, responde una serie de mensajes y declara sus lotes. Sin formulario PDF, sin envío de documentación por correo electrónico, sin turno en la agencia.
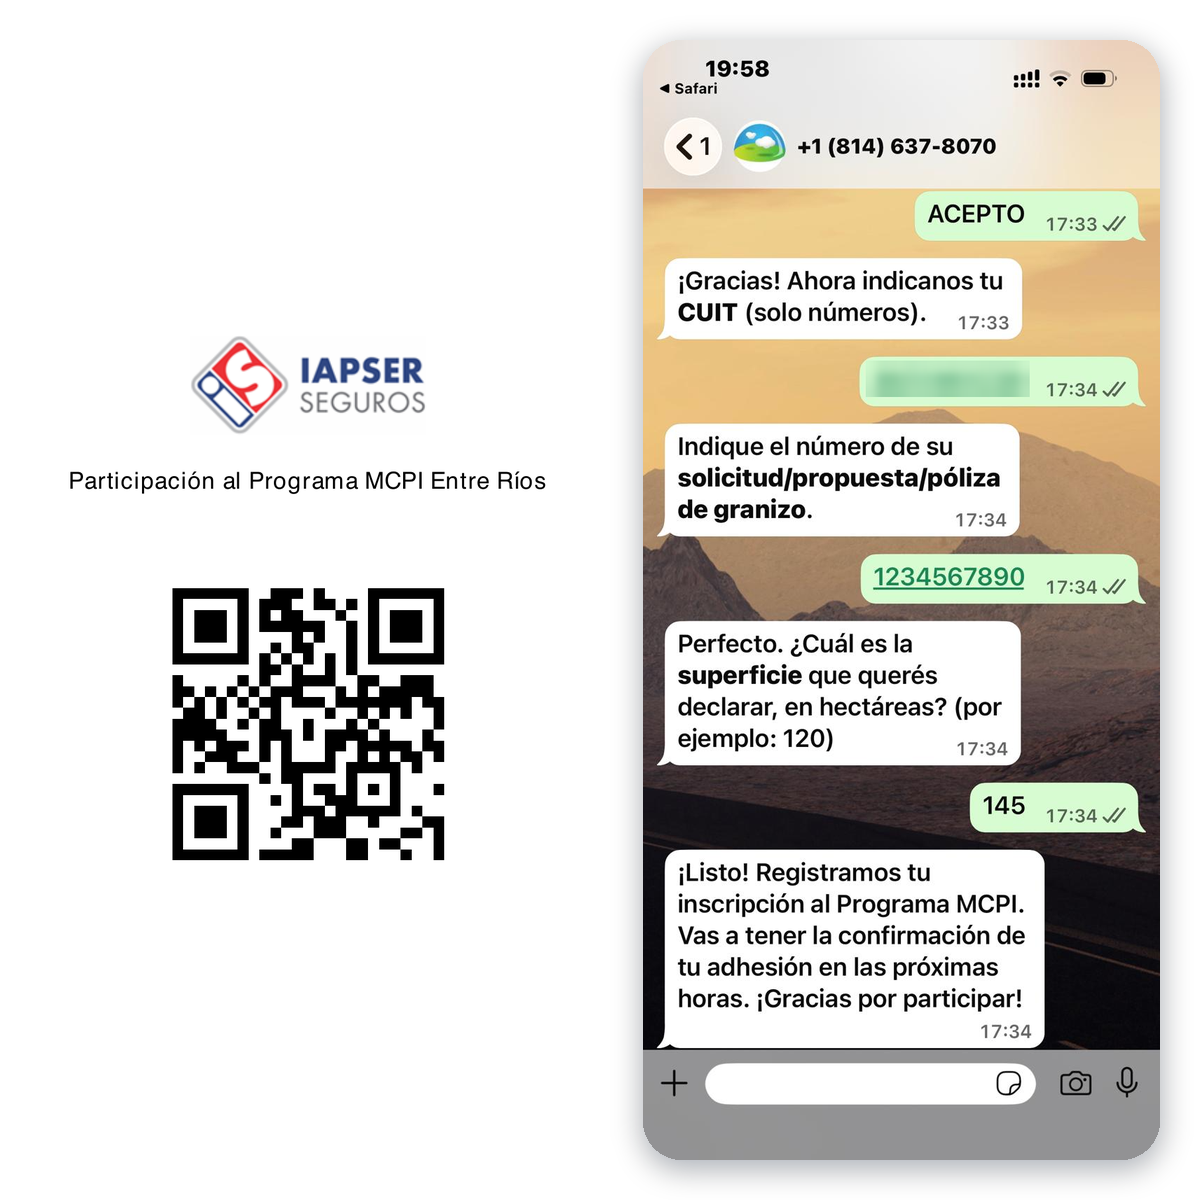
El efecto más importante no es la ergonomía. Es la atribución. Como cada compañía cuenta con su propio código QR, el expediente queda vinculado a su cartera desde el primer mensaje. No hay una bolsa común que repartir después, ni disputas de asignación entre aseguradoras de un mismo programa. La estructura comercial del programa está codificada en el punto de entrada.
Ocho compañías, una plataforma: configuración en lugar de desarrollo
Hacer convivir a ocho aseguradoras en un mismo dispositivo supone conciliar dos exigencias contradictorias: un marco común impuesto por la provincia y necesidades propias de cada compañía (imagen, perímetro de suscripción, reglas de aceptación, formato de certificado, flujo de datos hacia su sistema de gestión).
La respuesta clásica —desarrollar una integración a medida por compañía— es incompatible con un calendario agrícola. La respuesta adoptada aquí consiste en tratar a cada aseguradora como un espacio configurable dentro de una plataforma única: su canal de entrada, sus reglas, sus documentos, sus exportaciones. Lo que cambia de una compañía a otra es parametrización, no código.
Consecuencia directa: el ajuste de una regla de aceptación o de un texto de certificado se mide en horas, no en ciclos de release. Cuando un programa se lanza por decisión política con una fecha de apertura firme, esa capacidad de adaptación durante la campaña vale más que una larga lista de funcionalidades.
Validar los lotes en el origen, no al momento del siniestro
El riesgo más costoso de una cartera agrícola no siempre es el climático. Es la incertidumbre del riesgo: superficies declaradas de manera aproximada, contornos de lotes que se superponen, terrenos cuya aptitud no corresponde al cultivo asegurado. Esas anomalías solo se revelan en el siniestro, es decir, en el peor momento, cuando se convierten en litigio.
El programa invierte la secuencia. Los contornos de los lotes se controlan automáticamente en el registro, y el seguimiento se apoya en el índice de productividad de suelos del INTA, referencia agronómica pública argentina. La anomalía se trata antes de la emisión, no después de la pérdida.
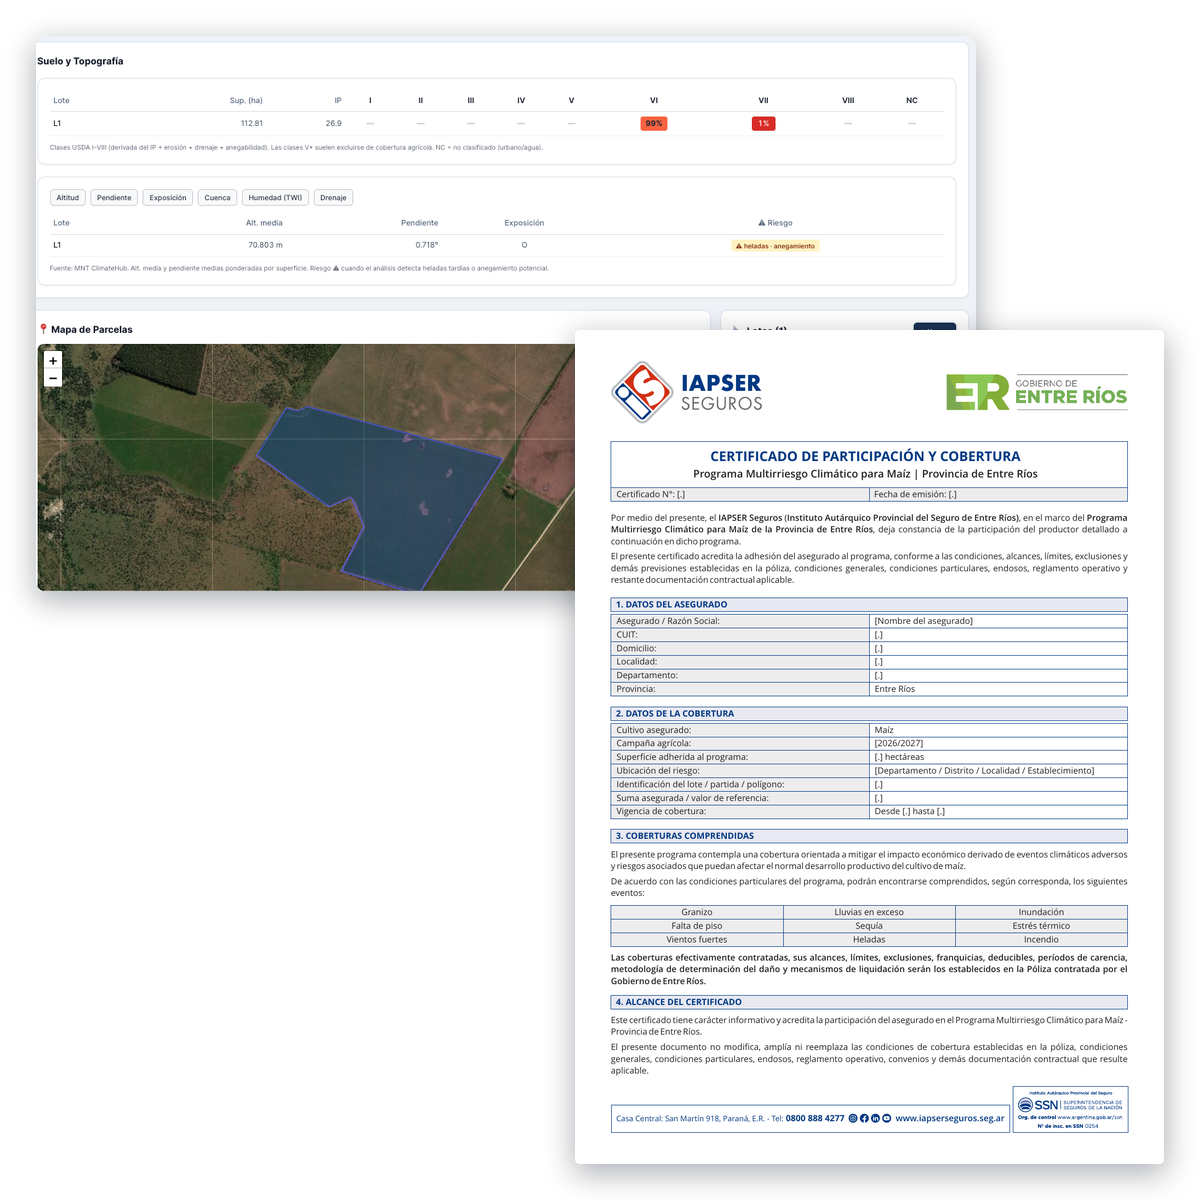
Para la compañía, el beneficio es doble: una cartera con superficies confiables desde el origen, y por lo tanto una exposición realmente medible; y la eliminación de la emisión manual de certificados. El certificado de participación deja de ser un documento producido tras un largo ciclo administrativo y pasa a ser el resultado automático de un control superado.
El siniestro: calificar antes de peritar
La misma lógica se aplica aguas abajo. El productor declara su siniestro por WhatsApp, en el mismo canal que utilizó para contratar, lo que evita pedirle, en una situación de estrés, que aprenda un recorrido nuevo.
La declaración se enriquece luego con la evaluación satelital 3CI, que mide los daños lote por lote. El perito no recibe entonces un aviso en bruto, sino un expediente completo acompañado de una medición objetiva y homogénea.
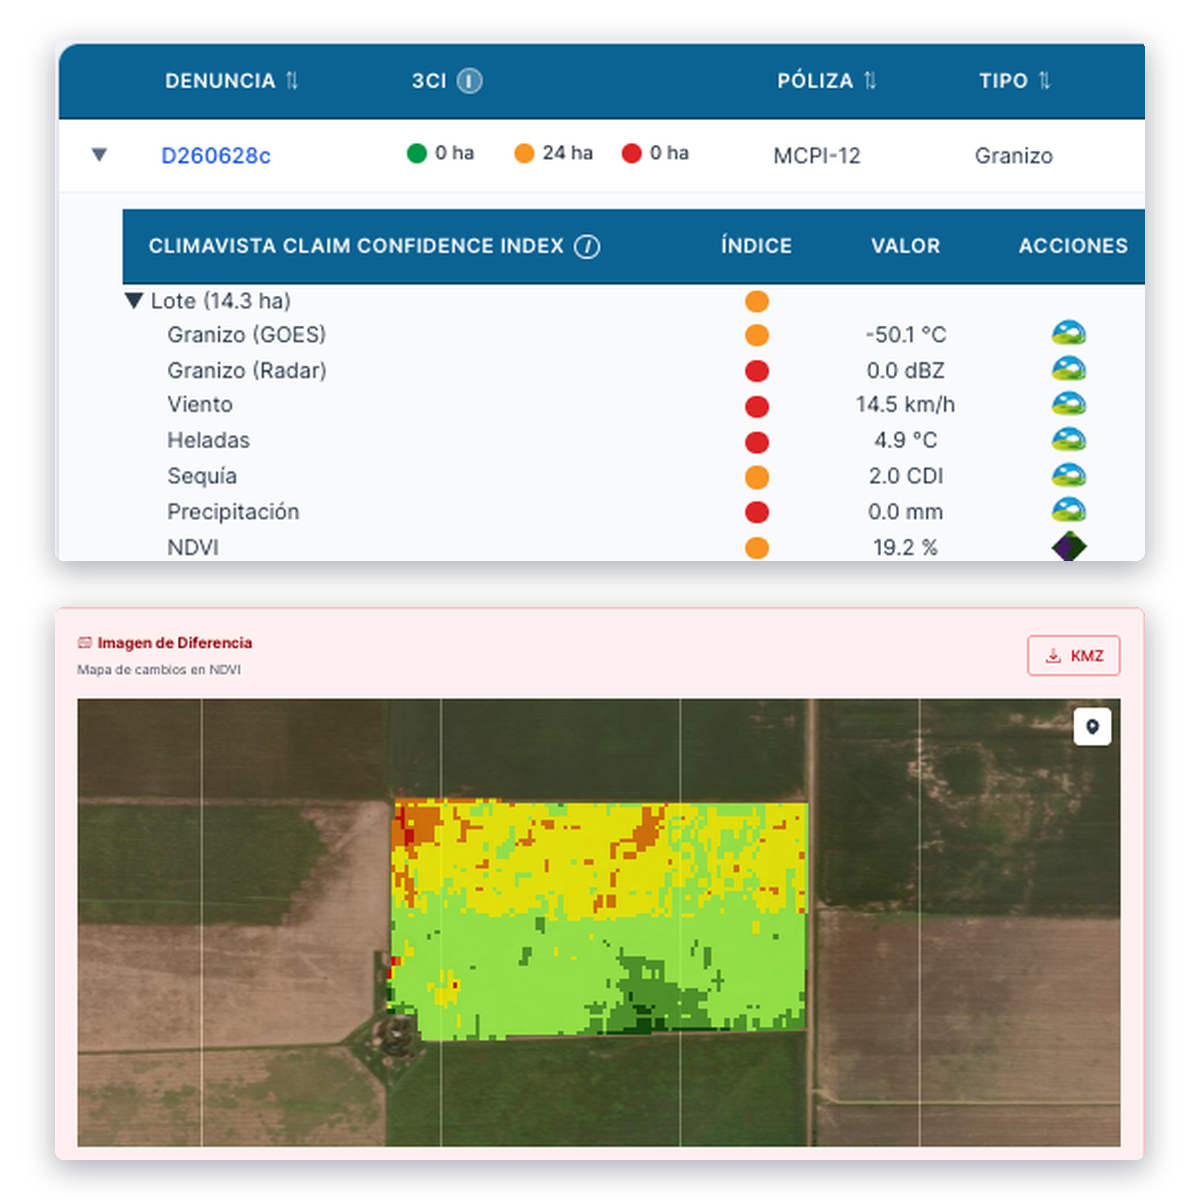
Este prefiltrado cambia la economía de la liquidación en tres planos:
- Priorización de las visitas. Las peritaciones se concentran en los casos donde el monto en juego lo justifica, en lugar de dispararse sobre la marcha.
- Homogeneidad. Dos productores vecinos golpeados por el mismo episodio se evalúan con la misma referencia, sea cual sea la compañía o el perito involucrado. En un programa provincial, la equidad de trato es un tema político tanto como asegurador.
- Reducción de las impugnaciones. Una medición de tercera parte, documentada y reproducible, desplaza la discusión de la percepción al dato.
Lo que realmente cambia la velocidad de ejecución
Se habla a menudo de la automatización como una palanca de costos. En un programa agrícola estacional, es ante todo una palanca de cobertura.
Cada semana ganada en la apertura de la contratación es una semana adicional de ventana útil para incorporar productores antes del cierre de la siembra. Cada minuto ahorrado por expediente es capacidad de procesamiento que absorbe los picos sin contratar personal administrativo temporario. Y cada control desplazado aguas arriba es un litigio que no existirá seis meses después.
Dicho de otro modo: la automatización no sirve para hacer lo mismo más barato. Sirve para hacer posible un volumen y un plazo que, de forma manual, no lo eran.
Tres aprendizajes trasladables a otros programas público-privados
- Partir del canal del productor, no del sistema de la aseguradora. La tasa de adhesión depende más de la cantidad de pasos que se le piden al agricultor que de la calidad de la cobertura.
- Codificar la gobernanza en la herramienta. El código QR por compañía no es una sutileza técnica: es la regla de atribución del programa, vuelta automática e incuestionable.
- Convertir los referenciales públicos en la columna vertebral. Apoyarse en el índice de productividad de suelos del INTA y en una medición satelital homogénea le da al programa una base común aceptable para todos los actores: provincia, aseguradoras, peritos, productores.
Y para su programa
Si usted diseña u opera un dispositivo agrícola que involucra a varios portadores de riesgo, a una autoridad pública y a una población de productores dispersa, las preguntas útiles son simples: ¿en cuánto tiempo puede conectarse una aseguradora? ¿Cuántos minutos humanos por póliza? ¿Qué proporción de los siniestros puede calificarse antes de la visita?
Sobre esos tres indicadores fue evaluada la plataforma ClimaVista por la Provincia de Entre Ríos y las ocho compañías del programa multirriesgo. Podemos recorrer el circuito completo —contratación por WhatsApp, validación de lotes, certificado, declaración de siniestro y evaluación 3CI— sobre un caso real, a partir de su propio esquema de programa.